


Finance Calc Tool
0.00.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 1.3.0.0
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 1 000 000+
- შემქმნელი
- Karyaku Dev
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
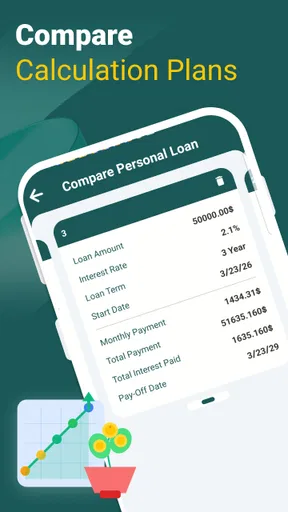
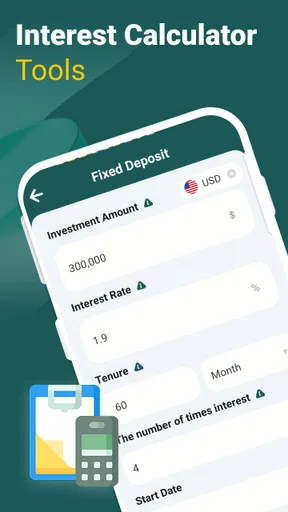
 ანალიზის ავტორი: AppCompare
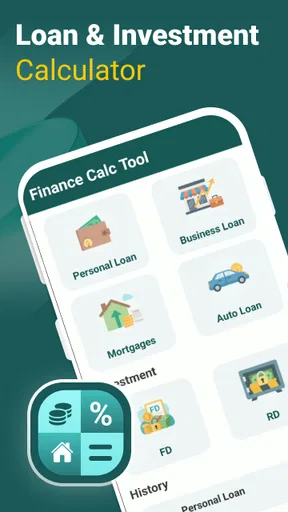
სესხის აღებამდე ყველაზე რთული ხშირად არა განაცხადის შევსება, არამედ საკუთარი შესაძლებლობის სწორად შეფასებაა. Finance Calc Tool ამ ეტაპზე გამოდგება როგორც მარტივი ფინანსური დამხმარე: Karyaku Dev-ის მიერ შექმნილი აპლიკაცია პირადი, ავტო, სახლისა და ბიზნეს სესხების სავარაუდო გადასახადის დასათვლელად. მე მას უფრო სწრაფი წინასწარი შემოწმების ინსტრუმენტად ვუყურებ, ვიდრე ბანკის საბოლოო გადაწყვეტილების შემცვლელად.
აპლიკაცია უფასოდ ვრცელდება და ფინანსების კატეგორიაშია განთავსებული. ეს მნიშვნელოვანია, რადგან მისი გამოყენება არ მოითხოვს წინასწარ გადახდას ან ფასიანი სერვისის არჩევას. ამავე დროს, უფასო წვდომა არ ნიშნავს, რომ მიღებული შედეგი ავტომატურად იქნება კონკრეტული ბანკის საბოლოო შეთავაზება. ჩემი აზრით, მისი მთავარი სარგებელი სწორედ პირველადი ორიენტაციაა: სანამ სხვადასხვა კრედიტორს დაუკავშირდები, შეგიძლია დაინახო, დაახლოებით რა ტვირთს ქმნის სესხი.
როგორ გამოვიყენე და რას გაძლევს კალკულატორი
ჩემი გამოყენების ლოგიკა ასეთია: ვირჩევ სესხის ტიპს, ვამზადებ სავარაუდო თანხას, ვადასა და საპროცენტო მაჩვენებელს, შემდეგ კი ვაკვირდები, რამდენად მისაღებია მოსალოდნელი გადახდა. ასეთი მიდგომა განსაკუთრებით სასარგებლოა მაშინ, როცა ჯერ არ გადაგიწყვეტია, მანქანის, სახლის, პირადი ხარჯის თუ მცირე ბიზნესის დაფინანსება გჭირდება. ერთი კონკრეტული შეთავაზების შეყვანის ნაცვლად, რამდენიმე შესაძლო სცენარის შედარება უფრო გონივრულ სურათს ქმნის.
მაგალითად, თუ მანქანის ყიდვას ვგეგმავ, მხოლოდ ავტომობილის ფასი არ უნდა გავითვალისწინო. კალკულატორში შეიძლება შევადარო მოკლე ვადა მაღალი პერიოდული გადასახადით და გრძელი ვადა შედარებით მსუბუქი ყოველთვიური დატვირთვით. მეორე ვარიანტი ყოველდღიურ ბიუჯეტში უფრო მარტივი ჩანს, მაგრამ მთლიანობაში ვალდებულება შეიძლება უფრო დიდხანს გაგრძელდეს. სწორედ ასეთი განსხვავების დანახვაა აპის პრაქტიკული ღირებულება.
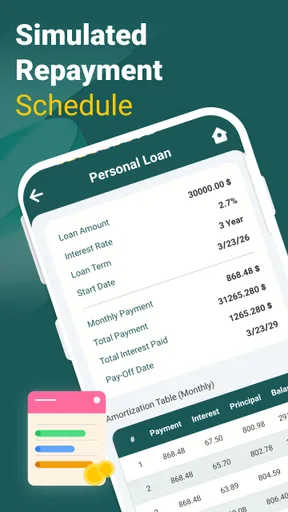
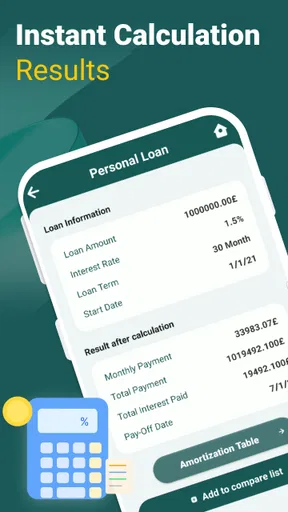
პირადი სესხის შემთხვევაში ხელსაწყო შეიძლება გამოვიყენო მანამდე, სანამ საყოფაცხოვრებო რემონტის, სწავლის ან მოულოდნელი ხარჯის დაფინანსებაზე გადავწყვეტ. აქ მთავარი კითხვა არ არის მხოლოდ „რამდენს მომცემენ?“, არამედ „რამდენის დაბრუნება შემიძლია ყოველ თვე ისე, რომ სხვა აუცილებელი ხარჯები არ შევამცირო?“ კალკულატორი ამ კითხვაზე ფიქრს უფრო კონკრეტულს ხდის.
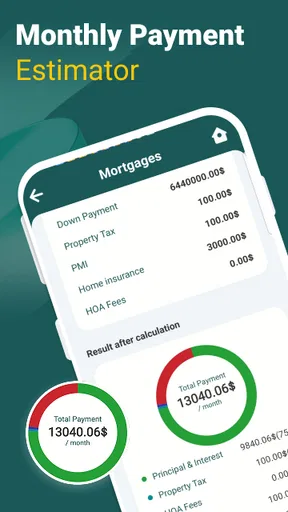
სახლის სესხის შეფასებისას მისი როლი კიდევ უფრო წინასწარია. დიდი ვალდებულების შემთხვევაში შედეგს არ უნდა შევხედოთ როგორც დამტკიცებულ პირობებს. ის გამოდგება იმისთვის, რომ სხვადასხვა თანხისა და ვადის კომბინაცია დავალაგოთ, შემდეგ კი უკვე ბანკის ან საკრედიტო კონსულტანტისგან ზუსტი პირობები მოვითხოვოთ. ამ ეტაპობრივმა პროცესმა შეიძლება თავიდან აგვაცილოს ისეთი განაცხადის გაკეთება, რომელიც თავიდანვე ზედმეტად მძიმეა.
ბიზნესის მომხმარებლისთვის სასარგებლოა ფულადი ნაკადის კუთხით ფიქრი. თუ თანხა საქონლის შესაძენად ან საქმიანობის გასაფართოებლად მჭირდება, სავარაუდო გადასახადი უნდა შევადარო მოსალოდნელ შემოსავალს და არა მხოლოდ მიმდინარე ბრუნვას. ჩემი რჩევაა, კალკულატორში ოპტიმისტურ სცენართან ერთად უფრო ფრთხილი ვარიანტიც შეამოწმო. თუ გადახდა მხოლოდ იდეალურ თვეში ჯდება, ეს დაფინანსება შესაძლოა ზედმეტად სარისკო იყოს.
არჩევამდე წაკითხვა ღირს

Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად

როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop

Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად

Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
უფასო წვდომის რეალური მნიშვნელობა
Finance Calc Tool-ის გამოყენება უფასოა, ამიტომ მისი ღირებულების შეფასებისას მე პირველ რიგში ვუყურებ დროსა და გადაწყვეტილების ხარისხს. მომხმარებელს არ უწევს ფასიანი ანგარიშის შეძენა მხოლოდ იმისთვის, რომ რამდენიმე სცენარი შეადაროს. ეს განსაკუთრებით მოსახერხებელია მათთვის, ვინც ჯერ არჩევანის საწყის ეტაპზეა და არ იცის, საერთოდ რომელი ტიპის სესხი აინტერესებს.
უფასო აპის მთავარი უპირატესობა აქ არის დაბალი ბარიერი: შეგიძლია სწრაფად გადაამოწმო იდეა, შეცვალო თანხა ან ვადა და თავიდან შეხედო შედეგს. მაგრამ ფინანსურ გადაწყვეტილებაში უფასო ინსტრუმენტი მხოლოდ დამხმარეა. საკომისიოები, დაზღვევა, უზრუნველყოფა, შემოსავლის დადასტურება და კონკრეტული კრედიტორის სხვა პირობები საბოლოო ღირებულებას ცვლის. ამიტომ მე მიღებულ რიცხვს სამუშაო ჰიპოთეზად ვიყენებ და არა ხელშეკრულების დაპირებად.
ამ განსხვავების გაცნობიერება მნიშვნელოვანია მათთვის, ვინც აპიდან პირდაპირ პასუხს ელოდება კითხვაზე, „რომელი სესხია საუკეთესო?“ კალკულატორი უკეთ პასუხობს სხვა კითხვას: „თუ პირობები დაახლოებით ასეთი იქნება, რა დატვირთვას უნდა ველოდო?“ საბოლოო არჩევანისთვის მაინც საჭიროა რეალური შეთავაზებების ერთმანეთთან შედარება.
სამი პრაქტიკული ხერხი, რომელიც გამოყენებას უფრო აზრიანს ხდის
პირველი ხერხია ერთი სცენარის ნაცვლად სამი სცენარის შექმნა. მე ჩვეულებრივ ვიწყებ იმ თანხით, რომელიც რეალურად მჭირდება, შემდეგ ვამოწმებ უფრო მცირე თანხას და ბოლოს უფრო მოკლე ვადას. ასე ჩანს, რომელ კომპრომისს ვაკეთებ: ვამცირებ მიღებულ თანხას, ვზრდი პერიოდულ გადასახადს თუ ვიღებ უფრო ხანგრძლივ ვალდებულებას.
მეორე ხერხია შედეგის შედარება არა მხოლოდ შემოსავალთან, არამედ უკვე არსებულ გადასახადებთან. თუ ადამიანს სხვა სესხი, ქირა ან რეგულარული საოჯახო ხარჯი აქვს, ახალი ვალდებულება ცალკე არ უნდა განიხილოს. აპი ამ ფიქრისთვის კარგ საწყისს ქმნის, მაგრამ საბოლოო ბიუჯეტი მომხმარებელმა თავად უნდა შეადგინოს.
მესამე ხერხი არის საპროცენტო მაჩვენებლის მიმართ სიფრთხილე. თუ კრედიტორი წლიურ და ეფექტურ განაკვეთს განსხვავებულად აჩვენებს, კალკულატორში შეყვანილი რიცხვი ზუსტად უნდა გავიგოთ. ერთი შეხედვით მცირე სხვაობამ შეიძლება საბოლოო გადასახდელი შეცვალოს. ამიტომ აპის შედეგის გამოყენებისას მე ყოველთვის ვამოწმებ, რა ტიპის პროცენტზეა საუბარი და ემთხვევა თუ არა ის ოფიციალურ შეთავაზებაში გამოყენებულ მაჩვენებელს.
ამ სამ ნაბიჯს კიდევ ერთი სასარგებლო ჩვევა ემატება: შედეგის ჩაწერა ან ეკრანის შენახვა სხვადასხვა ვარიანტისთვის. ასე საუბრისას უკვე კონკრეტული შედარებები მაქვს და მხოლოდ მეხსიერებაზე არ ვარ დამოკიდებული. ეს განსაკუთრებით მოსახერხებელია, როცა რამდენიმე ბანკის პირობებს ვადარებ და თითოეული მათგანი განსხვავებულ ვადას ან პროცენტს მთავაზობს.
სად მთავრდება კალკულატორის სიზუსტე
აპლიკაციის ყველაზე მნიშვნელოვანი შეზღუდვა ის არის, რომ კალკულატორის შედეგი შეფასებაა. რეალური სესხის ღირებულება შეიძლება შეიცვალოს დამატებითი ხარჯების, საკომისიოს, დაზღვევის, ვალუტის, გადახდის გრაფიკის ან ინდივიდუალური საკრედიტო პირობების გამო. ამიტომ სახლისა და ბიზნესის სესხებისთვის მას განსაკუთრებით ფრთხილად გამოვიყენებდი, რადგან ასეთ პროდუქტებში ერთი შეყვანილი რიცხვი მთელ სურათს ვერ აღწერს.
ასევე არ დავეყრდნობოდი მხოლოდ პერიოდულ გადასახადს. დაბალი ყოველთვიური თანხა ყოველთვის არ ნიშნავს იაფ სესხს. ხანგრძლივმა ვადამ შეიძლება ბიუჯეტი დროებით შეამსუბუქოს, მაგრამ ვალდებულება უფრო დიდხანს გაგყვეს. პირიქით, მოკლე ვადა შეიძლება მთლიან ხარჯს შეამცირებდეს, თუმცა მიმდინარე შემოსავალზე მეტი წნეხი შექმნას. აპი ამ ურთიერთობას დასანახად გამოდგება, მაგრამ გადაწყვეტილების მიღებისას ორივე მხარე უნდა გაითვალისწინო.
კიდევ ერთი შესაძლო სირთულე დამწყები მომხმარებლისთვის ტერმინებია. თუ არ იცი, რას ნიშნავს ძირი თანხა, პროცენტი, ვადა ან ეფექტური განაკვეთი, ციფრების შეყვანა მარტივი იქნება, შედეგის სწორად წაკითხვა კი — არა. ასეთ შემთხვევაში მე ჯერ საკრედიტო შეთავაზების განმარტებებს წავიკითხავდი და მხოლოდ შემდეგ შევადარებდი ვარიანტებს. აპი ფინანსურ განათლებას სრულად ვერ ჩაანაცვლებს.
თუ შენს მიზანს უკვე არსებული სესხის რეფინანსირების ზუსტი შედარება წარმოადგენს, მხოლოდ ეს კალკულატორი შეიძლება საკმარისი არ იყოს. ასეთ დროს მნიშვნელოვანია დარჩენილი ძირი, წინსწრებით დაფარვის ხარჯი, ახალი ხელშეკრულების საკომისიო და გადახდის თარიღები. უფრო სპეციალიზებული ცხრილი ან ბანკის ოფიციალური ამონაწერი უკეთ დაგეხმარება, ხოლო Finance Calc Tool შეიძლება გამოყენებულ იქნეს მხოლოდ საწყისი სცენარისთვის.
ვისთვის არის ნამდვილად სასარგებლო
ჩემი აზრით, აპი ყველაზე მეტად გამოადგება ადამიანს, რომელიც პირველად ცდილობს სესხის გააზრებას და ჯერ არ სურს რამდენიმე კრედიტორთან რთული კომუნიკაციის დაწყება. სტუდენტს, ახალგაზრდა ოჯახს, მანქანის მყიდველს ან მცირე მეწარმეს შეუძლია ჯერ საკუთარ ბიუჯეტში შეამოწმოს შესაძლებლობები. ეს ამცირებს სპონტანური გადაწყვეტილების რისკს, განსაკუთრებით მაშინ, როცა რეკლამა მხოლოდ დაბალ პერიოდულ გადასახადს უსვამს ხაზს.
ის ასევე კარგი სამუშაო ინსტრუმენტია ოჯახური განხილვისთვის. მაგალითად, თუ ერთი ადამიანი ფიქრობს სახლის სესხზე, ხოლო მეორე ყოველდღიური ხარჯების უსაფრთხო ზღვარზე, სხვადასხვა სცენარის შედარება საუბარს უფრო კონკრეტულს გახდის. „ძვირია“ ან „ალბათ შევძლებთ“ იცვლება უფრო გასაგები მსჯელობით: რა თანხა გვჭირდება, რა ვადა გვაწყობს და რომელი ვარიანტი ტოვებს საკმარის ადგილს გაუთვალისწინებელი ხარჯებისთვის.
ბიზნესის მფლობელისთვის ის შეიძლება გამოდგეს სწრაფი წინასწარი ფილტრის როლში. სანამ ინვენტარის გაფართოებას ან ახალი მოწყობილობის შეძენას დაგეგმავ, შეგიძლია დაინახო, რამდენად ახლოს არის მოსალოდნელი გადახდა იმ თანხასთან, რომელსაც საქმიანობა სტაბილურად გამოიმუშავებს. თუმცა სეზონური ბიზნესის შემთხვევაში აუცილებლად უნდა გაითვალისწინო სუსტი თვეებიც; მხოლოდ საუკეთესო პერიოდზე დაყრდნობილი გამოთვლა შეცდომაში შეგიყვანს.
მომხმარებელმა, რომელსაც უკვე კარგად ესმის სესხების პირობები და ზუსტი შეთავაზებები აქვს ხელთ, შესაძლოა აპისგან ნაკლები სარგებელი მიიღოს. ასეთ ადამიანს უფრო მეტად გამოადგება დეტალური ამორტიზაციის ცხრილი, საკომისიოების სრული შედარება ან ბანკის ოფიციალური კალკულატორი. Finance Calc Tool-ის ძლიერი მხარე სისწრაფეა, არა რთული საკრედიტო ანალიზის სრული ჩანაცვლება.
რას უნდა ელოდო ტექნიკური თვალსაზრისით
აპლიკაცია Android-ისთვის არის ხელმისაწვდომი და მისი გამოყენება შესაძლებელია მინიმუმ მეცხრე ვერსიიდან. ეს ნიშნავს, რომ შედარებით ძველი, მაგრამ ჯერ კიდევ გამოყენებადი Android მოწყობილობის მქონე ადამიანებისთვისაც შეიძლება პრაქტიკული იყოს. მიმდინარე ვერსია 1.3.0.0-ია, ხოლო აპის ასაკობრივი შეფასება 3+ კატეგორიაშია.
მისი პოპულარობა მილიონზე მეტ ინსტალაციაში ჩანს, რაც მიუთითებს, რომ ასეთი ტიპის მარტივ ფინანსურ ხელსაწყოზე რეალური მოთხოვნა არსებობს. თუმცა ინსტალაციების რაოდენობა ჩემთვის ხარისხის საბოლოო მტკიცებულება არ არის. ფინანსურ აპში უფრო მნიშვნელოვანია შედეგის სწორად გაგება, შეყვანილი მონაცემების სიზუსტე და ოფიციალურ პირობებთან გადამოწმება.
ჩემი პრაქტიკული რჩევაა, აპის გახსნამდე მოამზადო სამი რამ: სასურველი თანხა, მისაღები ვადა და ის მაქსიმალური პერიოდული გადასახადი, რომლის გადახდაც ბიუჯეტს არ დააზიანებს. თუ ამ ზღვარს წინასწარ არ განსაზღვრავ, შეიძლება კალკულატორის შედეგს მოერგო და არა საკუთარი ფინანსური შესაძლებლობების მიხედვით იმოქმედო. სწორედ ეს არის ის მცირე, მაგრამ მნიშვნელოვანი განსხვავება, რომელიც ხელსაწყოს გააზრებულ გამოყენებას ქმნის.
ასევე სასურველია, საბოლოო განაცხადამდე გადაამოწმო კრედიტორის ყველა დოკუმენტი. აპის მიერ ნაჩვენები შეფასება არ გეუბნება, დაგიმტკიცებენ თუ არა სესხს, რა უზრუნველყოფა იქნება საჭირო ან რა დამატებითი ვალდებულებები შეიძლება არსებობდეს. თუ შენთვის ეს პირობები გადამწყვეტია, პირდაპირი კონსულტაცია და ოფიციალური ხელშეკრულების წაკითხვა უკეთესი გზაა.
სესხის შერჩევის ყოველდღიური სცენარი
წარმოიდგინე, რომ საღამოს ოჯახის ბიუჯეტს გადახედავ და გადაწყვეტ, რომ მანქანის შეცვლა უკვე აუცილებელია, მაგრამ ჯერ არ იცი, რა თანხის სესხი იქნება გონივრული. ასეთ დროს მე ჯერ იმ ზღვარს განვსაზღვრავდი, რომლის გადახდაც ყოველ თვე სხვა აუცილებელ ხარჯებს არ შეზღუდავს. შემდეგ ამ თანხის გათვალისწინებით შევამოწმებდი, რა მოცულობის დაფინანსებას შეესაბამება ჩემთვის მისაღები ვადა.
შემდეგ სასარგებლოა საწყისი გეგმისგან განსხვავებული ვარიანტის გამოცდა: მაგალითად, უფრო მცირე სესხი, თუ შესაძლებელია დანაზოგის გამოყენება, ან მოკლე ვადა, თუ შემოსავალი ამის საშუალებას იძლევა. ამ შედარებამ შეიძლება აჩვენოს, რომ საკითხი მხოლოდ ავტომობილის ფასში არ არის — გადაწყვეტილებაზე გავლენას ახდენს ისიც, რამდენი ფინანსური თავისუფლება გინდა დაგრჩეს სხვა გეგმებისთვის. ეს არის პრაქტიკული მიზეზი, რის გამოც კალკულატორს არჩევანის დაწყებისას გამოვიყენებდი და არა მხოლოდ უკვე მიღებული შეთავაზების გადასამოწმებლად.
როდის ჯობს სხვა გზა
ჩვეულებრივ ალტერნატივებთან შედარებით, ამ აპის ძლიერი მხარეა სხვადასხვა ტიპის სესხის წინასწარ შეფასება ერთ ფინანსურ ხელსაწყოში. თუ ჯერ მხოლოდ მსხვილ კატეგორიებს შორის არჩევ, ეს უფრო მოსახერხებელია, ვიდრე თითოეული ბანკის გვერდზე ცალ-ცალკე შესვლა. თუმცა ბანკის საკუთარი კალკულატორი илүү შესაფერისია მაშინ, როცა უკვე კონკრეტული შეთავაზება გაქვს და გინდა მის პირობებთან მაქსიმალურად ახლო გამოთვლა.
თუ რამდენიმე შეთავაზების სრული ღირებულების შედარება გჭირდება, ცხრილი ხშირად უკეთესი არჩევანია: იქ შეგიძლია ცალკე მიუთითო საკომისიო, დაზღვევა, წინსწრებით დაფარვის პირობა და სხვა ხარჯები, რომლებიც ზოგად შეფასებაში შეიძლება არ ჩანდეს. ეს უფრო მეტ შრომას მოითხოვს, მაგრამ დიდ გადაწყვეტილებაზე მეტ კონტროლს გაძლევს. ჩემი მიდგომა იქნებოდა, აპით სწრაფად შემემოწმებინა იდეა, შემდეგ კი საბოლოო შედარება ოფიციალური პირობებით შემევსო.
ამიტომ Finance Calc Tool ნაკლებად შეეფერება ადამიანს, რომელსაც უკვე აქვს რთული რეფინანსირების ამოცანა, ცვლადი პირობები ან დეტალური გადახდის გრაფიკის მოთხოვნა. ასეთ შემთხვევებში სპეციალიზებული ფინანსური ცხრილი, კრედიტორის ოფიციალური გამოთვლა ან პროფესიონალის კონსულტაცია უფრო საიმედო საყრდენია. აპის გამოყენების სისწრაფე სასარგებლოა, მაგრამ სიზუსტის საჭიროებას ვერ ჩაანაცვლებს.
რა უნდა გადაამოწმო გადაწყვეტილებამდე
ხშირად ჩნდება კითხვა, შეიძლება თუ არა კალკულატორის შედეგის პირდაპირ ბანკში წარდგენა როგორც მოსალოდნელი შეთავაზების. მე ამას ასე არ გავაკეთებდი: შედეგი გამოდგება საუბრის მოსამზადებლად და კითხვების დასაზუსტებლად, ხოლო კრედიტორმა უნდა დაადასტუროს რეალური პროცენტი, საკომისიოები და გადახდის გრაფიკი. განსაკუთრებით მნიშვნელოვანია გაირკვეს, ერთსა და იმავე ტიპის განაკვეთს ადარებ თუ არა.
მეორე პრაქტიკული საკითხია, რას შეადარო მიღებული პერიოდული გადასახადი. მხოლოდ ხელფასთან შეფარდება საკმარისი არ არის; გაითვალისწინე ქირა ან საცხოვრებლის ხარჯი, სხვა ვალდებულებები, სეზონური შემოსავალი და მოულოდნელი დანახარჯებისთვის საჭირო მარაგი. თუ თანხა მხოლოდ საუკეთესო თვეში ჯდება, სცენარი ზედმეტად ოპტიმისტურია. ეს შემოწმება აპის გარეთ ხდება, მაგრამ კალკულატორის შედეგს რეალურ გადაწყვეტილებად სწორედ ის აქცევს.
ასევე ბუნებრივია იკითხო, ერგება თუ არა აპი მომხმარებელს, რომელსაც ჯერ ზუსტად არ აურჩევია სესხის ტიპი. ოთხი მიმართულების არსებობა საწყის ორიენტაციას ამარტივებს, თუმცა არჩევანი მაინც მიზნის მიხედვით უნდა გაკეთდეს: პირადი ხარჯის დაფინანსება, ავტომობილი, საცხოვრებელი ან ბიზნესის საჭიროება ერთნაირი ფინანსური ამოცანა არ არის. მე ჯერ მიზანსა და ბიუჯეტს დავაზუსტებდი და შემდეგ შევადარებდი შესაბამის სცენარებს.
მიმდინარე მდგომარეობაში აპის შესახებ მკაფიოდ ცნობილია მისი დანიშნულება, Android-ზე ხელმისაწვდომობა და ვერსია 1.3.0.0. გამოშვების თარიღია 2026 წლის 22 მარტი. ამ ფაქტებიდან შეიძლება ვთქვათ, რომ პროდუქტი ამჟამად ამ ვერსიით არის წარმოდგენილი, მაგრამ არა ის, რომ უკვე კონკრეტული ცვლილებები ან ახალი შესაძლებლობები დაემატა. ამიტომ განახლებების შეფასებისას მომავალში ყურადღებას მივაქცევდი, შეიცვლება თუ არა გამოთვლის გამჭვირვალობა და რამდენად გასაგებად იქნება ნაჩვენები, რას მოიცავს შედეგი.
არსებული მომხმარებლისთვის ამ ეტაპზე ყველაზე გონივრულია აპი გამოიყენოს როგორც საწყისი შემმოწმებელი და არა შეცვალოს უკვე ჩამოყალიბებული ფინანსური პროცესი. თუ ადრე საკუთარ გამოთვლებს ცხრილში აკეთებდი, შეადარე ორივე მეთოდის შედეგი ერთსა და იმავე პირობებზე; განსხვავების შემთხვევაში გადაამოწმე შეყვანილი განაკვეთი და ვადა. ასეთი კონტროლი განსაკუთრებით օգտակար է, երբ აპը პირველად ես փորձում ან ძველი სცენარის հիմველზე ახალი გადაწყვეტილების მიღებას აპირებ.
ჩემი საბოლოო შეფასება
Finance Calc Tool-ს მე მეგობარს ვურჩევდი მაშინ, როცა მას სესხის იდეის სწრაფად შემოწმება სჭირდება და არა უკვე მიღებული შეთავაზების სრულად აუდიტი. უფასო წვდომა მის გამოყენებას მარტივს ხდის, ოთხი განსხვავებული სესხის მიმართულება კი ყოველდღიურ, ავტომობილის, საცხოვრებელ და ბიზნეს საჭიროებებს ფარავს. Karyaku Dev-ის ეს ფინანსური აპი განსაკუთრებით კარგია სცენარების შედარებისთვის და იმ მომენტისთვის, როცა ჯერ კიდევ შეგიძლია გადაწყვეტილების შეცვლა.
ამავე დროს, მე არ გამოვიყენებდი მას ერთადერთ საფუძვლად დიდი სესხის ასაღებად. თუ საბოლოო არჩევანი დამოკიდებულია საკომისიოზე, დაზღვევაზე, უზრუნველყოფაზე, ეფექტურ განაკვეთზე ან წინსწრებით დაფარვის წესზე, საჭიროა ოფიციალური პირობების ცალკე შემოწმება. აპის შედეგი უნდა დაგეხმაროს სწორი კითხვების დასმაში და არა დაგარწმუნოს, რომ ყველა მნიშვნელოვანი დეტალი უკვე გათვალისწინებულია.
ჩემი ვერდიქტი ასეთია: უფასო Finance Calc Tool ღირს ჩამოტვირთვად, თუ გინდა სესხის წინასწარი, სწრაფი და პრაქტიკული შეფასება. გამოტოვებას ვურჩევდი მხოლოდ მათ, ვისაც უკვე სჭირდება სრული ამორტიზაციის ან საკრედიტო ხელშეკრულების დეტალური ანალიზი. დანარჩენებისთვის ის კარგი პირველი ნაბიჯია — ოღონდ საბოლოო ხელმოწერამდე მიღებული რიცხვები რეალურ შეთავაზებას აუცილებლად შეადარე.
პლუსები
- მარტივი ინტერფეისი ყოველდღიური ფინანსური გამოთვლებისთვის
- სწრაფად ითვლის პროცენტებს
- სესხებსა და დანაზოგებს
- გამოსადეგია ბიუჯეტის დაგეგმვისა და ხარჯების შეფასებისთვის
- შედეგები გასაგები ფორმით არის წარმოდგენილი
- არ მოითხოვს რთულ ფინანსურ ცოდნას გამოყენებისთვის
მინუსები
- ზოგიერთი ფუნქცია შესაძლოა შეზღუდული იყოს უფასო ვერსიაში
- არ ცვლის პროფესიონალურ ფინანსურ კონსულტაციას
- შეყვანილი მონაცემების შენახვის შესაძლებლობები შეიძლება მცირე იყოს
- ვალუტებისა და რეგიონული პარამეტრების მხარდაჭერა შესაძლოა შეზღუდული იყოს
- რთული საინვესტიციო ანალიზისთვის ხელსაწყოები საკმარისი არ არის
ხშირად დასმული კითხვები: Finance Calc Tool
რა არის Finance Calc Tool და რისთვის გამოიყენება?
Finance Calc Tool არის ფინანსური გამოთვლებისთვის შექმნილი აპლიკაცია, რომელიც დაგეხმარებათ სესხის, პროცენტის, ყოველთვიური გადახდის, დანაზოგისა და სხვა ფინანსური სცენარების შეფასებაში. მისი გამოყენება მოსახერხებელია როგორც ყოველდღიური ბიუჯეტის დაგეგმვისას, ისე სხვადასხვა შეთავაზების ერთმანეთთან შედარების დროს. აპლიკაცია შედეგებს სწრაფად აჩვენებს, თუმცა საბოლოო ფინანსური გადაწყვეტილების მიღებამდე მონაცემების სიზუსტე და პირობები დამოუკიდებლადაც უნდა გადაამოწმოთ.
Finance Calc Tool-ის გამოყენება უფასოა თუ საჭიროა გადახდა?
ჩამოტვირთვამდე სასურველია შეამოწმოთ აპლიკაციის კონკრეტული ვერსიის პირობები, რადგან ფუნქციები და ფასები შესაძლოა Android-სა და iOS-ზე განსხვავდებოდეს. ზოგიერთი ფინანსური კალკულატორი უფასოდ გთავაზობთ ძირითად გამოთვლებს, ხოლო დამატებითი ხელსაწყოები შეიძლება რეკლამებით, ერთჯერადი გადახდით ან გამოწერით იყოს ხელმისაწვდომი. გადახდამდე ყურადღებით გაეცანით აპში ნაჩვენებ პირობებს და გამოწერის გაუქმების წესებს.
რამდენად ზუსტია Finance Calc Tool-ის მიერ ნაჩვენები შედეგები?
აპლიკაციის შედეგები ზუსტია იმ შემთხვევაში, თუ სწორად შეიყვანთ თანხას, საპროცენტო განაკვეთს, ვადას, საკომისიოსა და სხვა საჭირო მონაცემებს. მიუხედავად ამისა, კალკულატორის შედეგი წარმოადგენს შეფასებას და არა ბანკის ან ფინანსური ორგანიზაციის ოფიციალურ შეთავაზებას. რეალურ გადახდაზე შეიძლება გავლენა მოახდინოს დამატებითმა საკომისიომ, გადასახადმა, განაკვეთის ცვლილებამ ან კონკრეტული დაწესებულების დათვლის მეთოდმა.
ინახავს თუ არა Finance Calc Tool ჩემს ფინანსურ ან პირად მონაცემებს?
მონაცემთა დაცვა დამოკიდებულია აპლიკაციის კონკრეტულ ვერსიასა და დეველოპერის კონფიდენციალურობის პოლიტიკაზე. ჩამოტვირთვამდე შეამოწმეთ, რა ინფორმაციას აგროვებს აპი, ინახავს თუ არა შეყვანილ თანხებს მოწყობილობაზე ან ღრუბელში და უზიარებს თუ არა მონაცემებს მესამე მხარეებს. თუ აპლიკაცია მხოლოდ ადგილობრივ გამოთვლებს ასრულებს, საბანკო ანგარიშის ან ბარათის მონაცემების შეყვანა, როგორც წესი, საჭირო არ უნდა იყოს.
ვისთვის არის Finance Calc Tool განსაკუთრებით სასარგებლო და რა შეზღუდვები აქვს?
Finance Calc Tool სასარგებლო შეიძლება იყოს სტუდენტებისთვის, ოჯახებისთვის, მცირე ბიზნესის მფლობელებისთვის და ყველასთვის, ვისაც სურს სესხის, დანაზოგის ან თვიური ხარჯების წინასწარი შეფასება. მისი მთავარი უპირატესობა სწრაფი და მარტივი გამოთვლებია, თუმცა აპლიკაცია ვერ ითვალისწინებს ყველა ინდივიდუალურ ფინანსურ გარემოებას. ის არ ცვლის პროფესიონალ ფინანსურ კონსულტაციას და არ იძლევა გარანტიას, რომ მიღებული სცენარი საბოლოო პირობებს სრულად დაემთხვევა.


